Domain mobile-überladebrücke.de kaufen?
Wir ziehen mit dem Projekt
mobile-überladebrücke.de um.
Sind Sie am Kauf der Domain
mobile-überladebrücke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mobile-überladebrücke.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **

Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
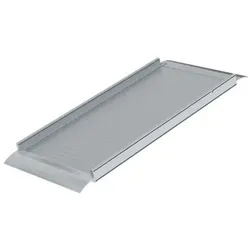
Ladebrücke Länge 1,92mAus rutschsicherem, geriffeltem Aluminium Zum einfachen und sicheren Be- und Entladen von Fahrzeugen Gebogene-Anfahrwinkel Mit seitlichen Fußleisten Länge: 1,92 m Belastung: 700 kg Informationen zu Nachhaltigkeitskriterien Unternehmenszertifizierung: ISO 9001 Unternehmenszertifizierung: ISO 14001 Unternehmenszertifizierung: EN 1090 Unternehmenszertifizierung: EcoVadis RoHS REACH Die MUNK Group arbeitet mit einem Code of Conduct Das Lieferkettengesetz findet aufgrund unserer Größe keine Anwendung Die verwendeten Materialien sind der technischen Spezifikation aufgeführt Ressourcenschonende Herstellung: eigene Photovoltaik-Anlagen Energieeffizienter Verbrauch bei der Herstellung: LED-Beleuchtung Reparaturfähigkeit, Langlebigkeit und Qualität: 15 Jahre Garantie auf Serienprodukte made in Germany Recyclingfähigkeit: Unsere Produkte bestehen zum größten Teil aus Aluminium, Stahl oder Holz und können direkt dem Recyclingprozess zugeführt werden. Sozialverträgliche Arbeitsbedingungen in der Produktion: faire Löhne, Gleichberechtigung zwischen den Geschlechtern Sparsame und recyclingfähige Verpackung: Kein Einsatz von Styropor, überwiegend Nutzung von Holz und Pappe, geringe Anteile von Kunststoff Keine gesundheitliche Belastung der Anwenderinnen und Anwender Ausziehbar: false Belag: Aluminium geriffelt Geländer: ohne Max. Belastbarkeit: 700 Kilogramm Rollstuhlgerecht: false Zulässige Gesamtbelastung: 700 Kilogramm Überbrückbare Distanz: 1400 mm921,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **

Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Normstahl Mini-Überladebrücke LM60AErgonomische Verladelösung für standardisierte FahrzeuggrößenDie Mini-Überladebrücke wurde für Betreiber mit standardisierten Fahrzeugen mit derselben Ladeflächenhöhe entwickelt. Diese kostengünstige Alternative erfüllt ebenfalls die Anforderungen der meisten Ladevorgängen. Einfache manuelle HandhabungEine Gasdruckfeder mit Kettenzug erleichtert die Handhabung, wodurch eine hohe Arbeitsbelastung des Personals vermieden werden kann. Die Normstahl LM 60A Mini-Überladebrücke kann von nur einer Person bedient werden. Das Plateau kann äußerst leicht angehoben und die Klappe auf der LKW-Ladefläche aufgelegt werden. Stolperfreies ergonomisches DesignDas herausragende Merkmal der Normstahl LM60A Mini-Überladebrücke ist das flache Design von der Klappe mit 2° Kröpfung und 100 mm Anschliff. Diese stolperfreie ergonomische Lösung garantiert einen störungsfreien Betrieb. Technische DatenGasdruckfeder mit Kettenzug unterstützt die Bedienung Tragkraft: 6 Tonnen (60 kN) Nennlänge:700 mm Nennbreite: 2000 mm Vertikaler Arbeitsbereich:Überbrückung nach oben 0-100 mmÜberbrückung nach unten 0-100 mm Ausführung Oberfläche:Feuerverzinkt Montage: Rampenmontage (einschl. Stahlstützkonstruktion für Puffer) Optional: Puffer mit Stahlunterkonstruktion: RB 500 x 250 x 90 mmRB 250 x 250 x 90 mm Europäischer Standard:EN 1398 Überladebrücken NW = Nennweite6468,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hot Wheels City - Speed Drop Transport (1 Fahrzeug enthalten)Der Hot Wheels City Transporter mit Abfahrtsrampe kombiniert den Komfort eines cool aussehenden Hot Wheels Transporters mit einer unglaublichen 60 cm langen Rennstrecke, die mit anderen Sets verbunden werden kann. Im Transportmodus kann der große Sattelschlepper mehr als 20 Spielzeugautos im Maßstab 1:64 aufnehmen, da er auf sechs massiven Rädern steht. Wenn die hintere Sperre gelöst wird, kann sich der Transporter in eine geniale 60 cm lange Rennstrecke verwandeln, die für unglaublichen Spielspaß sorgt. Stuntautos rasen die gewaltige Abfahrtsrampe herunter, die mit anderen Sets verbunden werden kann (zusätzlicher Track separat erhältlich). Enthält 1 Hot Wheels Fahrzeug, damit der Spaß direkt beginnen kann. Abweichungen in Farbe und Gestaltung vorbehalten. ; Der Hot Wheels City Speed Drop Truck verwandelt sich von einem coolen und funktionalen Trailer in eine spektakuläre Strecke mit einem freien Fall von 60 cm - transportiere Autos oder stunt! ; Der Truck kann mehr als 20 Hot Wheels-Autos transportieren und hat große, echte durchdrehende Räder - ideal zum Fahren. ; Lösen Sie den Haken an der Rückseite und der Truck verwandelt sich in ein Raupenset mit einem freien Fall von 60 cm. ; Enthält 1 Hot Wheels Auto. Die Strecke kann mit anderen Sets verknüpft werden, um noch mehr Stunts und Abenteuer zu erleben (zusätzliche Strecke separat erhältlich). ; Dieser Truck ist eine schöne Kombination aus einem riesigen Anhänger und einer aufregenden Rennstrecke mit freiem Fall. Ein tolles Geschenk für Kinder ab 4 Jahren!79,99 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Ladebrücke Länge 1,92mAus rutschsicherem, geriffeltem Aluminium Zum einfachen und sicheren Be- und Entladen von Fahrzeugen Gebogene-Anfahrwinkel Mit seitlichen Fußleisten Länge: 1,92 m Belastung: 700 kg Informationen zu Nachhaltigkeitskriterien Unternehmenszertifizierung: ISO 9001 Unternehmenszertifizierung: ISO 14001 Unternehmenszertifizierung: EN 1090 Unternehmenszertifizierung: EcoVadis RoHS REACH Die MUNK Group arbeitet mit einem Code of Conduct Das Lieferkettengesetz findet aufgrund unserer Größe keine Anwendung Die verwendeten Materialien sind der technischen Spezifikation aufgeführt Ressourcenschonende Herstellung: eigene Photovoltaik-Anlagen Energieeffizienter Verbrauch bei der Herstellung: LED-Beleuchtung Reparaturfähigkeit, Langlebigkeit und Qualität: 15 Jahre Garantie auf Serienprodukte made in Germany Recyclingfähigkeit: Unsere Produkte bestehen zum größten Teil aus Aluminium, Stahl oder Holz und können direkt dem Recyclingprozess zugeführt werden. Sozialverträgliche Arbeitsbedingungen in der Produktion: faire Löhne, Gleichberechtigung zwischen den Geschlechtern Sparsame und recyclingfähige Verpackung: Kein Einsatz von Styropor, überwiegend Nutzung von Holz und Pappe, geringe Anteile von Kunststoff Keine gesundheitliche Belastung der Anwenderinnen und Anwender Ausziehbar: false Belag: Aluminium geriffelt Geländer: ohne Max. Belastbarkeit: 700 Kilogramm Rollstuhlgerecht: false Zulässige Gesamtbelastung: 700 Kilogramm Überbrückbare Distanz: 1400 mm921,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.